Kovács úr (még mindig) a sarkára áll – válságkezelés és számvitel (3.)

Előfordul, hogy papíron – a főkönyvi kivonat szerint – a céget valósággal felveti a pénz. Ezzel szemben a kasszában, a bankszámlán egy árva fillér sincs. Cégtulajdonos legyen a talpán, aki érti, mi történt itt. A könyvelési adatok gondos elemzése ilyenkor is segítheti a kilábalást.
Kovács úr a főkönyvi kivonatot és a legutolsó bankszámla kivonatot nézegette. Az a baj, gondolta Kovács úr, hogy a számvitelt nem egy becsületes mérnökember találta ki. Igaz, fogalma sem volt, ki találta ki a kettős (vagy akármilyen) könyvelést, de hogy nem mérnök volt, az biztos. Miként is fordulhatna elő különben, hogy az „új cégében” irgalmatlanul sok áfát kell befizetni, mert a könyvelés szerint ilyen sok volt a bevételük, a bankszámlán meg olyan kevés a pénz, hogy a szomszéd templom egere is megszánná őket. Adél, Adél – lehelte Kovács úr, és a telefonja után nyúlt.
Van pénz és mégis üres a kassza?
Mivel a Menő Cuccok Kft fizetési problémákkal küzd – és a cég hitelezőinek megnyugtatása is fontos –, Adél első lépésben a társaság likviditási és pénzügyi működőképességét vizsgálta meg.
A vállalkozás rövid távú fizetőképességét – esedékes rövid lejáratú tartozásai rendezésének esélyeit – a likviditási mutatók mérik.
Azt, hogy ebben jól teljesít-e a cég vagy sem, az adott időszakban meglévő forgóeszközeinek összetétele határozza meg.
Korántsem mindegy, hogy a társaság forgóeszközein belül milyen részarányt képviselnek a gyorsan pénzzé tehető eszközök, illetve a nehezen vagy csak veszteséggel készpénzre váltható (lekötött) vagyon, valamint maga a pénz (a házipénztárban vagy a bankszámlán).
Az, aki/ami a társaságnak rövidtávra hitelt nyújt – akár ténylegesen hitel, kölcsön formájában, akár a számlája ellenértékére váró szállítóként –, egyrészt üzleti érdekeit érvényesíti – a kihelyezett tőke hozamát várja – úgy, hogy egyben részese a másik fél (az adós) üzleti sikerének azzal, hogy biztosította ennek forrásait. Másrészt elemi érdeke, hogy a kölcsön, a hitel (és kamatai), az áru ellenértéke megfizetésének kockázata a lehető legkisebb legyen.
Ez az oka annak, hogy a hitelező pénzintézetek azt szeretik, ha a hitelt felvevő által birtokolt vagyontárgyak állnak a hitelállomány mögött: a hosszú távra felvett kölcsönök mögött egészséges esetben a tartósan befektetett eszközök, míg a rövid lejáratúak biztosítékai a megfelelő összetételű forgóeszközök.
Az áruszállításból, szolgáltatások nyújtásából eredő követelések esetében is ez a helyzet, még akkor is, ha az üzleti partner nem töltet ki a céggel egy-egy megrendelés teljesítése előtt a bankok által használtakhoz hasonló kérdőíveket a vállalkozás mérleg- és eredmény-kimutatásának több évre szóló adatait is firtatva.
Persze adott esetben sokat emel a bizalom mértékén a banki biztosíték, és beszédes „gesztus” a szállító részéről, ha már csak azonnali készpénzfizetés ellenében hajlandó a megrendelést teljesíteni.
Jelentősebb értékre szóló ügyletek esetében az üzleti partner is megvizsgálja a másik fél mérlegadatait (ezek szabadon letölthetőek:
http://e-beszamolo.im.gov.hu/oldal/kezdolap).
Az első jelzés azonban, amivel a hitelező – jelen esetben a szállító – találkozik, az általában a vevő, a megrendelő fizetési hajlandósága – túllépi-e, és ha igen, mennyivel a megadott fizetési határidőt.
A Menő Cuccok Kft esetében a szállítók régi és megbízható partnerként ismerték Kapitány Ernőt, ezért nem aggódtak, hogy az utóbbi időben meg-megcsúszott a számlák kiegyenlítésével a cég, bár ez egy kicsit meglepte őket. Most, hogy a társaság „egyszemélyes garanciája” váratlanul elhunyt, a hitelezők egyre idegesebbek, mert nem tudják, mire számíthatnak az új vezetőségtől, a számukra eddig csak papíron létező, többi tulajdonostól.
Adélnak tehát először meg kell nyugtatnia a pénzükre váró szállítókat, ehhez neki magának is fel kell derítenie a probléma forrását, és azt is meg kell tudnia mondani, mikor számíthatnak követelésük kiegyenlítésére az érintett társaságok.
Lényeges, hogy önmagában a tulajdonosok személyében, befolyásuk mértékében, a megszokott vezetői stílusban bekövetkezett változások akkor is megijeszthetik a cég üzleti partnereit, ha lejárt határidejű kötelezettségei nincsenek.
Ha a Menő Cuccok Kft tőzsdei cég lenne, akkor a tulajdonos halála már önmagában elég lenne ahhoz, hogy – ha átmenetileg is – megzavarja a piacot, és részvényeinek értéke zuhanjon.
A likviditási arány az a mutató, amit a leggyakrabban hívnak segítségül a hitelezők kockázatának mérésére.
Számítása során a forgóeszközök állományának értékét az esedékes kötelezettségekhez viszonyítjuk.
Azaz Likviditási arány = Forgóeszközök/ Rövid lejáratú kötelezettségek
Eredményül minél nagyobb érétket kapunk, annál jobb, annál nyugodtabbak lehetnek a cég hitelezői.
Ha a forgóeszközök számottevően meghaladják a rövid lejáratú kötelezettségeket, az azt is mutathatja, hogy például abban az esetben, ha a vállalkozásnak gyorsan és nyomott áron kell túladnia a raktárkészletén, akkor is képes az így befolyt összegből fedezni a kötelezettségeit.
Ugyanakkor a magas likviditási arány néhány „céges betegségre” is felhívhatja a figyelmet.
Mondjuk, állhat e mögött kihasználatlan készpénz, a termelés aktuális szükségleteit túllépő anyagkészlet, vagy felhalmozott, értékesítési gondokat mutató árukészlet, vagy indokolatlanul hosszú fizetési határidővel történő számlázást a vevők felé (magas vevőállomány, lassú forgási sebességgel).
Az is lehetséges, hogy a társaság a kínálkozó hitellehetőségeket nem aknázza ki teljesen.
A gyakorlatban a 2:1 likviditási arányt már bíztatónak (megfelelőnek) tekintjük.
Ez az arány még akkor is mentőövet jelent, ha a forgóeszközökben 50 százalékos értékvesztéssel kellene számolnunk.
Adél szerint közel sem biztos, hogy a mutató fentiek szerinti kedvező értéke megnyugtathatja az érintetteket. Ha a cég nem áll felszámolás alatt, azaz folyamatosan működik, úgy ennek eredménye is időről időre változtat a helyzeten. Azaz adott esetben a „gyenge” mutató már a következő hónap végén kedvezően változhat, és ez fordítva is igaz. Ezért a likviditási mutató vizsgálatakor azt is meg kell nézni, hogyan változott ennek értéke egyik időszakról a másikra és mi okozta a változást.
Gondolni kell arra is, hogy a vállalkozás vezetősége – adott esetben akár célszerűtlen gazdasági döntéssel is – úgy is megnövelheti a mutató értékét, hogy azt nem a cég tényleges teljesítőképessége, illetve annak pozitív változása alapozza meg.
Ilyen esetre lehet példa az, ha a vállalkozás a számára egyébként fontos tárgyi eszközeit értékesíti – ezzel indokolatlanul csökkentve a rendelkezésére álló termelési kapacitásait, a megrendelések teljesítését is veszélyeztetve –, holott papírforma szerint javult likviditási rátájának mértéke.
Adél a társaság 2023-2025. évi mérlegadataiból, illetve a 2026. június 30-ai fordulónappal készített beszámolóból a likviditási arány mutató alábbi értékeit kapta:
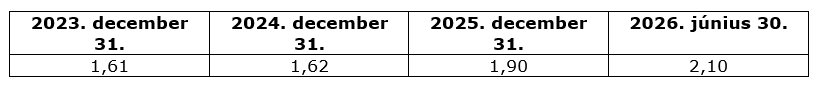
Úgy tűnik, nincs baj – a mutató értéke tendencia jelleggel pozitívan változik –, bár a 2026. évi adat „csonka”, nem teljes. A főkönyvi kivonatok alapján a vizsgált évek április 30-i fordulónappal számított értékei – ha nem is „forint fillérre”, de többé-kevésbé ezeket az értékeket és tendenciát igazolták vissza. Tehát nincs baj, és mégis baj van! Miért?
A készletekkel csak a baj van?
A válaszhoz finomítani kell a mutatón, és kiszámítani azt a változatát, amely azt is figyelembe veszi, hogy az egyes forgóeszközök mobilitásának mértéke eltérő. A forgóeszközökön belül jellemzően a készletek bírnak alacsonyabb mobilitással, ezért ezeket most kihagyjuk a számításból. Szó szerint, azaz a forgóeszközöknek a készletek értékével csökkentett értékét mérjük a rövid lejáratú kötelezettségekhez, és megkapjuk a likviditási gyorsráta mutatót.
Tehát likviditási gyorsráta = Forgóeszközök – készletek / Rövid lejáratú kötelezettségek
A likviditási gyorsráta mutató feladata az, hogy képet adjon az esedékes kötelezettségek kiegyenlítésének valószínűségéről és mértékéről.
Ennek során abból a fentebb már említett feltételezésből indulunk ki, hogy a készleteket nem lehet rövid időn belül értékesíteni. Úgy is fogalmazhatnánk, hogy a kötelezettségek elsősorban már meglévő pénzeszközökkel, a viszonylag gyorsan pénzzé tehető értékpapírokkal (azok ellenértékével) rendezhetőek, és a raktári készletek értékesítéséből lassabban lesz pénz. Egyrészt, ha sürgősen kell a pénz, még egyébként piacképes termékeknél is nehezebb megtalálni a vásárlókat, másrészt várni kell, míg az ellenérték beérkezik.
Adél az alábbi értékeket kapta a likviditási gyorsráta számításakor:
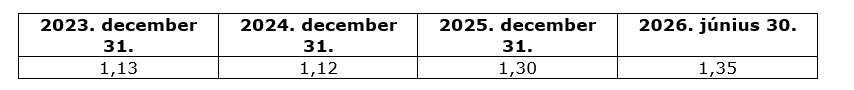
Így már kevésbé fényes a kép – utána kell járni, mi a helyzet a készletekkel -, de azért még nem kell lehúzni a rolót. Viszont mégis van valami baj, hiszen sok a cég tartozása…
Adél szerint ez a mutató sem az „igazi”, hiszen a követelések még szerepelnek benne – nem mindegy, milyen részarányban –, és önmagában a mérlegből nem derül ki, számolni kell-e esetleg behajthatatlan követelésekkel is.
Ráadásul –Adél tapasztalatai szerint –, ha semmi sem változik a mutatóban szereplő értékekben, csak a vevőállomány lesz egyre magasabb, az a likviditási gyorsráta értékét is emeli úgy, hogy valójában torz képet kapunk a helyzetről. A gyorsan történő fizetés képességét (lehetőségét) a szabad (likvid) pénzeszközöknek a forgóeszközökön belüli aránya, továbbá a pénzeszközöknek a rövid lejáratú tartozásokhoz viszonyított aránya határozza meg.
A kérdés még mindig az, hogy kényszerhelyzetben – „katasztrófa” esetén – is fizetőképes-e a cég.
Mivel a mérlegadatok, illetve a már lezárt időszak főkönyvi kivonata alapján történő elemzés értelemszerűen a múltbéli adatokra épít, nem feltétlenül ad valós képet a cég jelen, illetve következő időszaki fizetőképességéről. Indokolt ezért górcső alá venni a jövőben várható pénzáramokat is.
Adél ezért cash-flow tervet is készít majd, de erről később lesz szó.
Addig is nézzük meg közelebbről a dinamikus likviditási mutatót!
Félre a követelésekkel!
A dinamikus likviditási mutatók számításánál a működésből származó pénzeszközöket viszonyítjuk a rövid lejáratú kötelezettségek vagy az összes kötelezettségek átlagos állományához.
Mivel az elemzés során csak a társaság vezetőségének múltbéli döntéseinek eredményét mutató kimutatások adatai állnak rendelkezésünkre, a dinamikus likviditási rátákat is ezekből határozzuk meg.
Adél most csak a rövid távú helyzetet elemzi.
A dinamikus likviditási mutató = működésből származó pénzeszközök/ rövid lejáratú kötelezettségek átlagos állománya
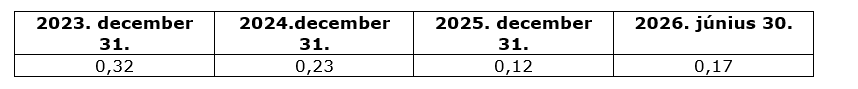
Nos, ez már ad némi okot az aggodalomra!
A vállalkozás forgóeszközein belül a készletek aránya átlagosan közel 33%, míg a vevői tartozások mértéke megközelíti az 55%-ot.
A vevői tartozások – amelyeknek mintegy 25%-a határidőn túli, és 10%-a valószínűleg behajthatatlan – javarészt annak köszönhetőek, hogy az ágazatban általában szokásosnál hosszabb (4, illetve 6 hetes) fizetési határidővel teljesítette a Menő Cuccok Kft a megrendeléseiket. Ezzel szemben a cég beszállítói 8, illetve 15 napos fizetési határidőket kitűzve számláztak.
Adél fizetési felszólításokat küldött ki a lejárt fizetési határidejű számlák címzettjeinek, valamint a feltételezetten behajthatatlan követeléseket intézkedésre átadta a kft jogi képviselőjének. A még fizetési határidőn belüli követelések esetében az érintett vevőket a kitűzöttnél korábbi fizetésre kérte fel, utólagos árengedményt ígérve, illetve a vevő választása szerint, a következő szállításokra.
A társaság bankjától – bemutatva a társaság kintlévőségeit és azok összetételét, valamint a behajtásukra tett intézkedéseket –, a folyamatban lévő, vevői megrendelésekkel kapcsolatos szerződéseket –, likviditási hitelt, illetve banki biztosítékot kért a cég kintlévőségeinek rendezésére, fedezetként felajánlva a társaság egyik telephelyét. A hitelezőket erről írásban értesítette.
A készetek kapcsán kérdés, hogy a forgóeszközökön belüli arányuk tendencia jellegű növekedése a bekerülési értékük változását tükrözi-e, vagy esetleg készletezett mennyiségük halmozódik. Ennek oka lehet az, hogy minőségi kifogás miatt a megrendelő nem vette át az árut, esetleg a cégnek van olyan terméke, amely iránt csökkent, vagy megszűnt a piaci kereslet. A folytatásban erről lesz szó.
Legfrissebb
- 2026. október 03. Pmt. 2026 – új pénzmosás-megelőzési szabályok könyvelőknek
- 2026. október 03. Ingatlan-bérbeadás áfakötelessé tétele
- 2026. október 03. 5%-ra csökkent a tűzifa áfája
- 2026. október 03. Változtak az egyszerűsített foglalkoztatás szabályai 2026-ban
- 2026. október 03. 2026. októberi adózási határidők – Könyvelői naptár
Pallas Prémium Tagság
- 700+ szakmai videó
- 10+ új tartalom havonta
- 20 kreditpont szerezhető évente